Safirion
 Português
 English
 Español
 العربية
 বাংলা
 Deutsch
 Filipino
 Français
 हिन्दी
 Bahasa Indonesia
 Italiano
 Русский
 Svenska
 ไทย
 Türkçe
 Tiếng Việt
 简体中文
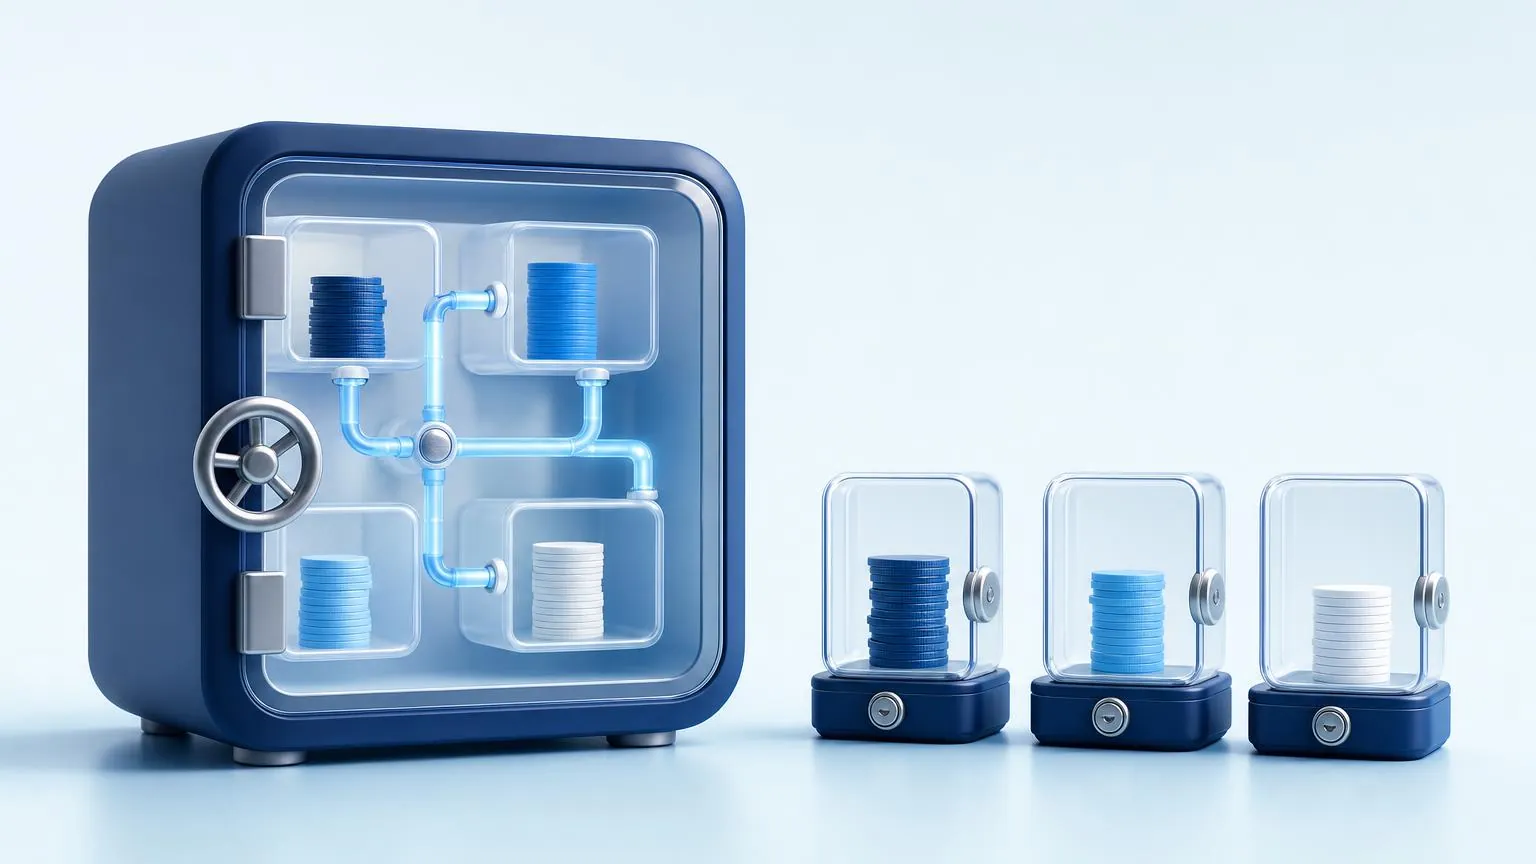
من يتداول بالرافعة المالية سيواجه عاجلًا أم آجلًا خيارًا بين الهامش المتقاطع والهامش المعزول. قد يبدو الفرق تقنيًا، لكنه يحدد أمرًا ملموسًا جدًا: كم من رصيدك يمكن لصفقة سيئة واحدة أن تأخذ معها.
أولًا، ما هو الهامش
الهامش هو الجزء من رصيدك الذي يُحجز كضمان أثناء بقاء مركز مرفوع بالرافعة المالية مفتوحًا. مع رافعة مالية 1:50، على سبيل المثال، يتطلب مركز بقيمة US$ 5.000 هامشًا قدره US$ 100. أما بقية التعرض فتكون "مقترضة" عبر الرافعة المالية، لكن النتيجة، سواء كانت ربحًا أو خسارة، تُحسب على أساس US$ 5.000.
السؤال الذي يجيب عنه الوضعان هو: إذا بدأ هذا المركز في الخسارة، فمن أين يأتي المال لتغطية الخسارة؟
الهامش المعزول
في الهامش المعزول، يكون لكل مركز احتياطيه الخاص، منفصلًا عن بقية الحساب. إذا تحركت الصفقة ضدك، فإن الحد الأقصى لخسارة ذلك المركز يظل محدودًا بالهامش الذي خصصته له. عندما ينفد هذا الهامش، يُغلق المركز، ولا يُمس باقي الرصيد.
الميزة: تكون مخاطر كل صفقة معروفة منذ الدخول. الصفقة السيئة لا تلوث غيرها.
العيب: بما أن المركز يعتمد فقط على احتياطيه الخاص، فقد يُغلق بسبب تذبذب كان الرصيد الإجمالي قادرًا على تحمله بسهولة.
الهامش المتقاطع
في الهامش المتقاطع، تتشارك جميع المراكز المفتوحة الرصيد المتاح في الحساب. يمكن لمركز خاسر أن يستخدم الهامش الحر للبقاء مفتوحًا، ويساعد ربح مركز ما على دعم مركز آخر.
الميزة: تحصل المراكز على مساحة أكبر لعبور التقلبات.
العيب: يمكن لصفقة واحدة سيئة جدًا أن تستهلك الهامش الحر للحساب بالكامل وتؤدي إلى إغلاق جميع المراكز في الوقت نفسه.
| الجانب | الهامش المعزول | الهامش المتقاطع |
|---|---|---|
| ضمان كل مركز | فقط الهامش المخصص له | كل الرصيد الحر في الحساب |
| الحد الأقصى للخسارة لكل مركز | محدود بالهامش المخصص | قد يصل إلى الرصيد المتاح |
| القدرة على تحمل التقلبات | أقل | أكبر |
| أثر صفقة سيئة | يبقى محصورًا فيها | قد يطيح بجميع المراكز |
| يناسب | الصفقات المستقلة واختبارات الاستراتيجية | المراكز التي تحمي بعضها بعضًا، مع إدارة نشطة |
مثال بالأرقام
رصيد قدره US$ 1.000. مركزان مفتوحان، لكل منهما هامش قدره US$ 100.
في الهامش المعزول: يتحرك المركز A بقوة ضدك ويخسر US$ 100 من هامشه. يُغلق هذا المركز. يبقى المركز B مفتوحًا وينخفض الرصيد إلى US$ 900. بقيت الخسارة محدودة بما تم حجزه.
في الهامش المتقاطع: يظل المركز A نفسه مفتوحًا مستخدمًا الرصيد الحر بينما يخسر. إذا عاد السعر، فهذا ممتاز: لقد نجا من تذبذب لم يكن الهامش المعزول ليتحمله. إذا لم يعد السعر ووصلت الخسارة إلى US$ 800، يصبح الحساب بلا هامش حر وقد يُغلق المركزان معًا.
الفكرة هي أن الهامش المتقاطع يستبدل قابلية التنبؤ بمساحة أكبر للتحمل. لا يوجد أي منهما أفضل بشكل مطلق.
مستوى الهامش ووقف الخروج
هناك مصطلحان يظهران دائمًا مع هذا الموضوع:
- مستوى الهامش: حقوق ملكية الحساب، أي الرصيد زائد نتيجة المراكز المفتوحة، مقسومة على الهامش المستخدم، كنسبة مئوية. كلما انخفض، اقتربت أكثر من الحد.
- وقف الخروج: المستوى الذي يبدأ عنده الوسيط بإغلاق المراكز تلقائيًا لتجنب تحول الرصيد إلى سالب. النسبة الدقيقة موجودة في قواعد كل وسيط.
في الهامش المتقاطع، مستوى الحساب بالكامل هو المهم. أما في الهامش المعزول، فلكل مركز مستواه الخاص.
متى يكون كل وضع منطقيًا
- الهامش المعزول لمن يبدأ باستخدام الرافعة المالية، وللصفقات غير المرتبطة ببعضها، ولاختبار استراتيجية بمخاطر ثابتة لكل صفقة.
- الهامش المتقاطع لمن يتابع المراكز عن قرب ويفهم أن الرصيد بالكامل على المحك، مثلًا في المراكز التي يحمي بعضها بعضًا.
في كلا الوضعين، يظل وقف الخسارة أداة الحماية الرئيسية. يحدد وضع الهامش ما يحدث عندما لا يوجد وقف خسارة أو لا يتم احترامه.
كيف يكون ذلك في Safirion
قبل التداول بالرافعة المالية في Safirion، يجدر بك قراءة سياسة تداول الهامش المتاحة في تذييل الموقع. هناك توجد قواعد الهامش وإغلاق المراكز الخاصة بالمنصة. وإذا أردت أن ترى عمليًا كيف يتصرف الهامش، يمكنك فتح المراكز نفسها في الحساب التجريبي ومتابعة مستوى الهامش من دون المخاطرة بالمال.
افتح حسابًا في Safirionإيداع ابتداءً من US$ 10، تسجيل خلال بضع دقائق →تحذير من المخاطر: ينطوي تداول المنتجات ذات الرافعة المالية على مخاطر كبيرة بالخسارة وقد لا يكون مناسبًا لجميع المستثمرين. تضاعف الرافعة المالية الأرباح والخسائر بالنسبة نفسها. تداول فقط برأس مال يمكنك تحمل خسارته.